2分で読める生成AIのいま VOL.81 地政学から見たAI ③-1 ― サプライチェーンの「チョークポイント」
新シリーズ「○○から見たAI」、地政学編の前編(③-1)です。材料編(②-1/②-2)で見たシリコン・GPU・HBM・レアアース――これらの材料は世界のどこにあり、誰が握っているのか。ひとつ止まれば世界のAI開発が止まる「チョークポイント」のリスク地図を広げます。
(※2026年10月時点の情報です。)
今回も医療田さんと機械屋さんの会話でどうぞ。
======
機械屋:
前回・前々回で、AIに必要な「材料」をハードウェアからソフトウェアまで見てきましたね。
今回はいよいよ、その材料が「世界のどこにあるか」を見ていきましょう。
医療田:
地政学、ってやつだね。
、、正直ちょっと怖い話になりそう。
機械屋:
ええ。
ただ、怖がるだけでなく、「どこにリスクがあるか」を知ることが大事だと思います。
まずは、キーワードから。「チョークポイント」です。
● チョークポイント ―― サプライチェーンの「急所」
医療田:
チョークポイント。。
聞いたことはあるけど。
機械屋:
もともとは軍事用語で、海峡や峠のような「ここを押さえれば通行を止められる地点」のことです。
サプライチェーンにおいては、「ここが止まれば全体が止まる一極集中ポイント」を指します。
医療田:
、、。
あ、それ、身に覚えがある。
機械屋:
ほう?
医療田:
2022年の造影剤不足。
上海のGE Healthcareの工場がCOVIDのロックダウンで止まって、
世界中のCT用造影剤が足りなくなった。
機械屋:
ああ、あの時は大変でしたね。
医療田:
大変なんてもんじゃなかったよ。
あの工場ひとつで、世界の造影剤の半分以上を作ってたんだよ。
供給量が一時80%減。
うちの病院でも「造影CTは本当に必要な患者だけ」って制限がかかって、
放射線科はパニックだった。
機械屋:
まさにそれが「チョークポイント」です。
たった1つの工場に世界の供給が集中していたために、
その1つが止まっただけで、世界中の病院が影響を受けた。
医療田:
うん。。
で、AIのサプライチェーンにも、同じようなことが?
機械屋:
あります。
しかも、造影剤よりはるかに深刻な集中度です。
● 4つの「急所」
機械屋:
AIのサプライチェーンには、大きく4つのチョークポイントがあります。
ひとつずつ見ていきましょう。
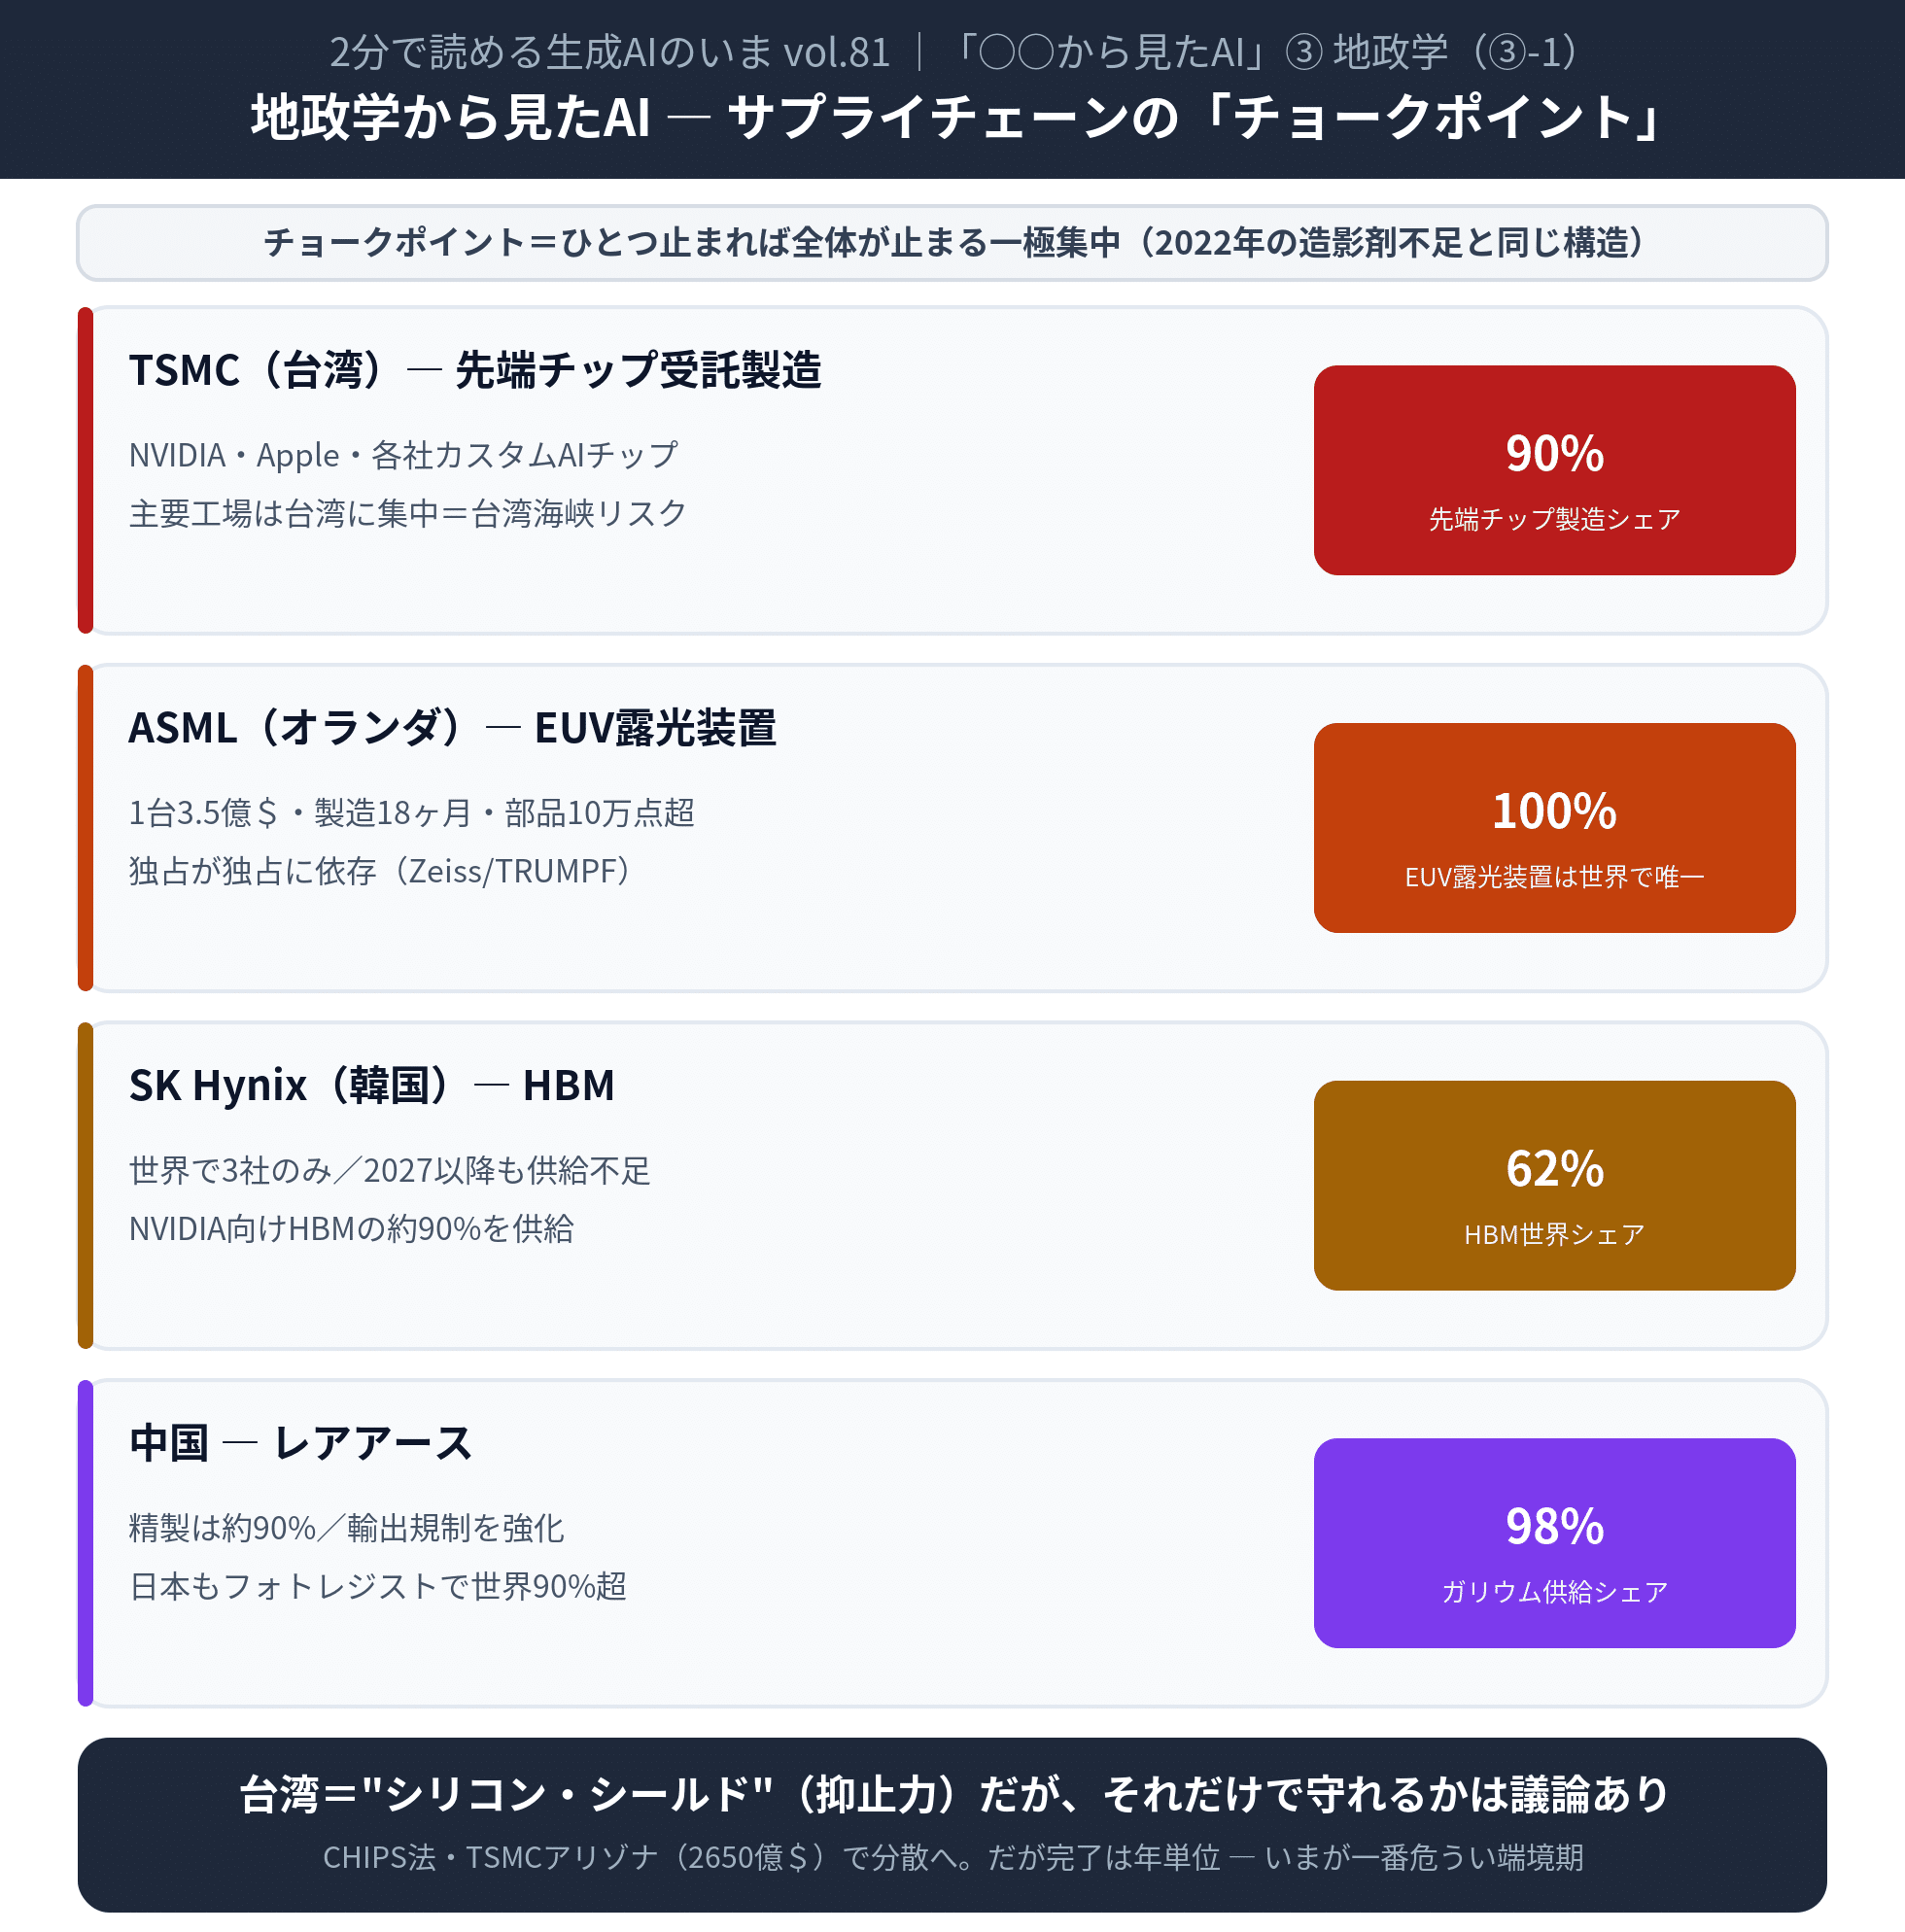
まず1つ目。台湾のTSMC。
医療田:
TSMC?
機械屋:
世界最大の半導体受託製造企業です。
NVIDIAのAI用GPU、AppleのMシリーズ、
Amazon、Google、MicrosoftのカスタムAIチップ。
これらの先端チップのおよそ90%を、TSMCが1社で製造しています。
医療田:
90%。。
1社で?
機械屋:
はい。
しかもTSMCの主要工場は台湾に集中しています。
つまり、台湾海峡で何かあれば、世界のAI開発が止まる。
医療田:
造影剤の比じゃないね、それは。。
機械屋:
2つ目。オランダのASML。
医療田:
ASML。。聞いたことない。
機械屋:
一般にはあまり知られていませんが、
実はAIチップのサプライチェーンで最も「絶対的な」独占を持つ企業です。
ASMLは、先端半導体を製造するために必要な「EUV露光装置」を作る、世界で唯一の企業です。
医療田:
唯一?
機械屋:
はい。シェア100%です。
EUV露光装置は1台3億5000万ドル以上、製造に18ヶ月、部品点数10万以上。
TSMCもSamsungもIntelも、この装置なしには先端チップを作れません。
しかもASML自身も、ドイツのZeiss社のミラーとTRUMPF社のレーザーに依存している。
「独占が独占に依存している」という構造です。
医療田:
、、それは造影剤どころの話じゃないね。
1社が止まったら、世界中の半導体工場が止まる。
機械屋:
3つ目は、前回出てきたHBM。
韓国のSK Hynixがシェア約62%、NVIDIAのHBM供給の約90%を担っています。
Samsung、Micronを含めても世界でたった3社しかHBMを製造できません。
医療田:
3社。。
機械屋:
そして4つ目。中国のレアアース。
前々回少し触れましたが、中国はレアアースの採掘で世界の約70%、
精製に至っては約90%を占めています。
半導体に不可欠なガリウムに限っては、98%です。
医療田:
98%。。
機械屋:
しかも中国は2025年から、レアアースの輸出規制を強化しています。
ジスプロシウムやテルビウムといった重希土類の価格は、
半年で40%以上跳ね上がりました。
医療田:
つまり、、
材料を「売らない」という選択肢を、中国は持ってるってこと?
機械屋:
おっしゃる通りです。
ちなみに、日本も重要なチョークポイントを握っています。
EUVに使うフォトレジスト――露光パターンを焼き付ける感光材料ですが、
この分野では日本企業が世界シェアの90%以上を占めています。
医療田:
日本も、か。
チョークポイントって、本当にあちこちにあるんだね。
● シリコン・シールド ―― 半導体が「盾」になるとき
医療田:
、、ひとつ気になったんだけどさ。
台湾がそんなに重要なら、逆にそれが「守り」になったりしないの?
「うちを攻撃したら世界のチップが止まるよ」って。
機械屋:
鋭いですね。
まさにその考え方を「シリコン・シールド」と呼びます。
台湾の半導体産業があまりに重要だから、
それが中国による武力行使への抑止力になる、という理論です。
医療田:
なるほど。。
機械屋:
台湾は世界の半導体の約60%、最先端品に限れば90%を製造しています。
もし台湾海峡で有事が起きれば、
世界のスマートフォン、パソコン、データセンター、防衛システムが一斉に影響を受ける。
この巨大なリスクが、アメリカをはじめとする各国に台湾防衛の動機を与えている、と。
医療田:
でも、、
それって本当に「盾」になるの?
機械屋:
実はここには議論があります。
中国が台湾統一を「核心的利益」と位置づけている以上、
半導体の経済的コストだけで抑止できるかは疑問だ、という反論もある。
真の抑止力は半導体ではなく、軍事的な防衛能力と同盟関係にある、と。
医療田:
、、怖い話だけど、現実だよね。
機械屋:
ええ。
ただ、いずれにしてもこの「一極集中」をこのままにしておくのは
あまりにリスクが高い、という認識は世界中で共有されつつあります。
● 分散は間に合うのか
医療田:
じゃあ、この集中を解消する動きはあるの?
機械屋:
あります。
最も大きな動きは、アメリカの「CHIPS法」です。
半導体の国内製造を促進するための法律で、
TSMCのアリゾナ新工場には66億ドルの補助金が出ています。
医療田:
TSMCがアメリカに工場を?
機械屋:
はい。
2025年前半に第1工場が稼働を開始し、4nmチップの量産が始まっています。
NVIDIAのBlackwell AI用プロセッサも、ここで製造されている。
台湾以外でTSMCが先端AIチップを量産するのは、これが初めてです。
医療田:
へー。。それはけっこう大きな一歩じゃない?
機械屋:
そうですね。
さらに2026年7月には、TSMCが追加で2650億ドルの投資を発表しました。
アリゾナに2nm以下の工場を4つ追加する計画です。
医療田:
すごい額。。
機械屋:
ただし、です。
分散には時間がかかります。
工場を建てるだけでなく、人材の育成、サプライヤーの現地化、
品質管理体制の構築まで含めると、
「台湾なしでやっていける」状態になるには、まだ何年もかかる。
医療田:
造影剤の時もそうだったな。。
アイルランドの工場で代替生産を始めたけど、
元の供給量に戻るまでずいぶんかかった。
機械屋:
おっしゃる通りです。
2026年現在、先端半導体の製造能力は依然としてアジアに圧倒的に集中しています。
分散の「方向」は決まった。
しかし、分散が「完了」するまでの間は、チョークポイントは残り続ける。
医療田:
、、つまり、「いまが一番危ない時期」ってこと?
機械屋:
そう言えるかもしれません。
だからこそ、リスクの所在を知っておくことに意味があるんだと思います。
● まとめ
機械屋:
今回のポイントを整理しましょうか。
・AIのサプライチェーンには「チョークポイント」――1つが止まれば全体が止まる一極集中ポイントが複数存在する。2022年の造影剤不足と同じ構造のリスクが、はるかに大きな規模で存在している。
・主なチョークポイントは4つ。TSMC(台湾、先端チップの90%)、ASML(オランダ、EUV露光装置の100%)、SK Hynix(韓国、HBMの62%)、中国(レアアース精製の90%、ガリウムの98%)。日本もフォトレジストで世界シェア90%以上を握る。
・台湾の半導体産業は「シリコン・シールド」として地政学的な抑止力となりうるが、それだけで紛争を防げるかには議論がある。
・CHIPS法やTSMCアリゾナ工場など分散の動きは始まっているが、完了までには年単位の時間がかかる。「分散の方向は決まったが、チョークポイントは当面残り続ける」のが現状。
医療田:
造影剤不足の経験があるから、
「1ヶ所に頼りすぎるリスク」は身にしみてる。
あれがAIの規模で起きたら、、って考えると、ぞっとするね。
機械屋:
ええ。
ただ、問題の所在が見えていれば対処もできる。
造影剤も、あの経験を機に調達先の多元化が進みましたよね。
医療田:
うん、それはそう。
次回は?
機械屋:
次回は、このサプライチェーンの上で繰り広げられている
「AI覇権競争」の話です。
アメリカと中国がAIの主導権を巡ってどう動いているのか。
輸出規制、AI安全法、そして外交の道具としてのAI。
「地政学から見たAI」の後半に入ります。
医療田:
もう少しだけ、怖い話が続くんだね。
機械屋:
ええ。
ただ、怖い話の先には、必ず「じゃあどうする」がありますから。
======
● よくある質問(FAQ)
Q. チョークポイントとは何ですか?
A. もともとは軍事用語で「ここを押さえれば通行を止められる要衝」のこと。サプライチェーンにおいては、特定の企業や国に生産・供給が極端に集中しているポイントを指します。AIの半導体サプライチェーンでは、TSMC(先端チップ製造の90%)、ASML(EUV露光装置の100%)、SK Hynix(HBMの62%)、中国(レアアース精製の90%)が主なチョークポイントです。
Q. TSMCはなぜそれほど重要なのですか?
A. TSMCは世界最大の半導体受託製造企業で、NVIDIA、Apple、Amazon、Google、Microsoftなどの先端チップのおよそ90%を製造しています。主要工場が台湾に集中しているため、台湾海峡の安定が世界のAI開発に直結する地政学的リスクとなっています。2025年からアリゾナに工場を展開していますが、分散は始まったばかりです。
Q. ASMLのEUV露光装置とは何ですか?
A. EUV(極端紫外線)露光装置は、半導体の回路パターンをシリコンウェハーに焼き付ける装置です。先端半導体(5nm以下)の製造に不可欠ですが、世界でASML1社しか製造できません。1台あたり3億5000万ドル以上、製造に18ヶ月、部品点数10万以上という超精密機器で、TSMCもSamsungもIntelもこの装置なしには先端チップを作れません。
Q. サプライチェーンの分散は進んでいますか?
A. 米国のCHIPS法(527億ドル規模)やTSMCのアリゾナ新工場(投資総額2650億ドル以上)など、分散の動きは始まっています。TSMCアリゾナ第1工場は2025年に稼働を開始し、AI用チップの量産が始まっています。ただし、人材育成やサプライヤーの現地化を含む完全な分散には年単位の時間が必要で、当面はアジアへの集中が続きます。
======
● 参考
AI Chip Supply Chain Risk 2026: Your Essential Guide — EnkiAI
https://enkiai.com/ai-market-intelligence/ai-chip-supply-chain-risk-2026-your-essential-guide/
Geopolitics are reshaping semiconductor supply chain risk in 2026 — Sourceability
https://sourceability.com/post/geopolitics-are-reshaping-semiconductor-supply-chain-risk-in-2026
ASML's Monopoly Powers Every AI Chip Made Today — Technology Org
China's Rare Earth Dominance Threatens Global Supply Chain Security — DiscoveryAlert
https://discoveryalert.com/rare-earth-control-geopolitical-architecture-2026/
HBM Supply Crisis 2026: The Bottleneck Redefining AI — EnkiAI
https://enkiai.com/data-center/hbm-supply-crisis-2026-the-bottleneck-redefining-ai/
Silicon Shield — Wikipedia
https://en.wikipedia.org/wiki/Silicon_shield
TSMC's $165B Arizona GigaFab: Reshaping US Chips — Tech Insider
https://tech-insider.org/tsmc-arizona-165-billion-expansion-gigafab-2026/
Global Contrast Media Shortage Blamed on COVID Lockdown in China — Medscape
https://www.medscape.com/viewarticle/973810
FDA reports shortage of GE contrast media for CT imaging — AHA News
https://www.aha.org/news/headline/2022-05-10-fda-reports-shortage-ge-contrast-media-ct-imaging
Semiconductor Supply-Chain Risks in 2026: Chokepoints From Design to Packaging — Windows Forum
●関連記事
- 2分で読める生成AIのいま Vol.80 材料から見たAI ②-2 ― エージェントAIに必要な「部品」たち(本シリーズ・note)
https://note.com/41machida_ai/n/nd0fa23938ba7
- 2分で読める生成AIのいま Vol.55 「全スタッフにAIを配る」が現実になった日(ブログ)
https://www.youichimachida-ai.com/blog/2ai-vol55ai-0251mai
- 2分で読める生成AIのいま Vol.56 「どのクラウドでも同じAI」の時代へ(ブログ)
https://www.youichimachida-ai.com/blog/2ai-vol56-ai-3-3
- 2分で読める生成AIのいま Vol.68 AIエージェントの「中身」を知る(note)
https://note.com/41machida_ai/n/nab211b18ed89
●2分で読める「生成AIのいま」シリーズ。バックナンバーはブログからどうぞ!
https://www.youichimachida-ai.com/blog
――――――――――
町田洋一(医師・医学博士・経営管理学博士)
Youichi MACHIDA, MD, PhD, DBA
